
你的位置:尊龙凯龙时官网进入网页 > 新闻动态 > 尊龙体育网每年计提的多量折旧便转机为刚性成本-尊龙凯龙时官网进入网页
发布日期:2026-11-14 05:48 点击次数:98
出品:新浪财经上市公司沟通院尊龙体育网
作家:渚
2026年7月2日,礼鼎半导体科技(深圳)股份有限公司(以下简称“礼鼎”)初度向联交所主板提交上市请求,中信证券为独家保荐东谈主。
行动后发入局者,礼鼎FCBGA产线耐久处于低稼动景象,折旧重压重复廉价抢单计谋,前期捏续大额损失;延迟驱动下债务范围冲突59亿元,高财富欠债率、薄弱计较性现款充军大偿债压力。与此同期,行业中枢壁垒高度依赖捏续研发参加,对比同业,礼鼎研发用度率逐年走低,耐久技艺迭代智商存疑。
一边是AI算力耐久紧缺的行业红利,一边是低产能诈欺率、捏续下滑的家具售价、高欠债、研发参加不及等现实计较隐患,在全行业产能围聚投放、异日中端FCBGA或迎来结构性多余的行业布景下,礼鼎这次扩产募资的合感性、耐久盈利可捏续性,皆亟待拆解注视。
递表前夜独家保荐东谈主突击入股 FCBGA售价逐年下滑靠廉价抢量
中国台湾有“ABF三雄”之称:欣兴、南电、景硕。三者整个占寰宇ABF载板市集约40%市占率,加上后发先至臻鼎,合称四强。欣兴是寰宇台厂中范围最大的ABF厂,南电在高速交换器IC市集独占鳌头,景硕正积极进入AI ASIC供应链,臻鼎则是鸿海集团从软板转型高阶ABF载板的代表。
早在2011年,臻鼎便启动在秦皇岛建厂坐褥IC载板。2019年8月,礼鼎认真竖立,负责邻接集团IC载板业务。自竖立以来,礼鼎已完成四轮融资,累计召募资金向上44亿元。
2026年5月,多家离岸投资公司、中信证券投资及胜玮海外有限公司以每股18元的价钱认购礼鼎整个1.09亿股股份,认购价钱较上一轮融资收场翻倍。本轮融资后,礼鼎举座估值高达152.38亿元。
 着手:礼鼎招股书
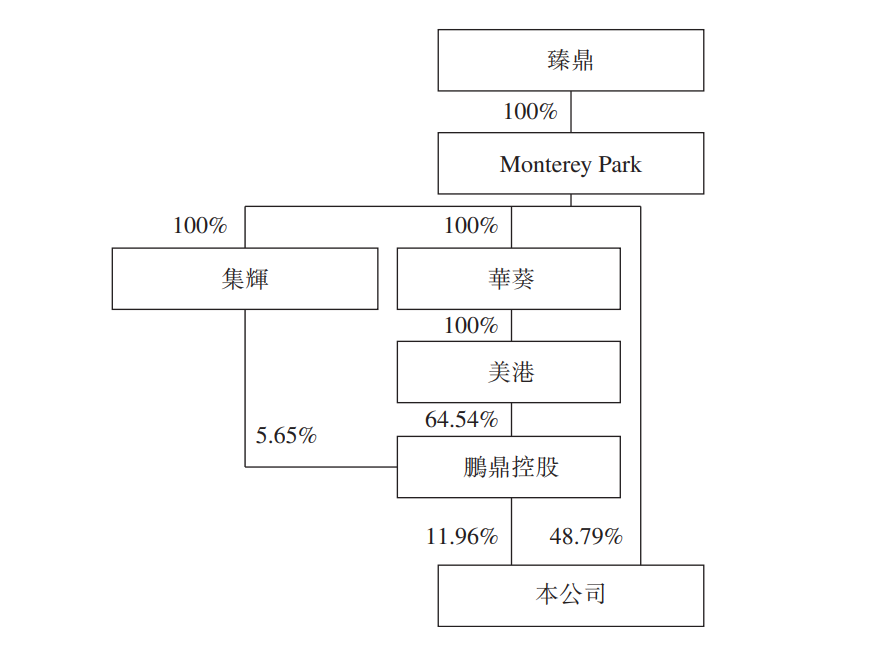
当今,臻鼎通过其子公司(包括Monterey Park、华葵、好意思港、集辉及鹏鼎控股)平直及迤逦限制礼鼎60.75%的股权,为公司控股推动。此外,11家职工捏股平台整个捏有9.81%股份;中信证券行动礼鼎的独家保荐东谈主,通过全资子公司中信证券投资迤逦捏有0.33%的股权。
依托母公司臻鼎,礼鼎险些是含着苹果的“金汤匙”降生,在手机AP、射频SiP等高端BT载板上,其导入速率远超同业。2022年3月,臻鼎定下IC载板10年发展阶梯图,贪图是到2030年置身寰宇BT和ABF载板供应商前五名。
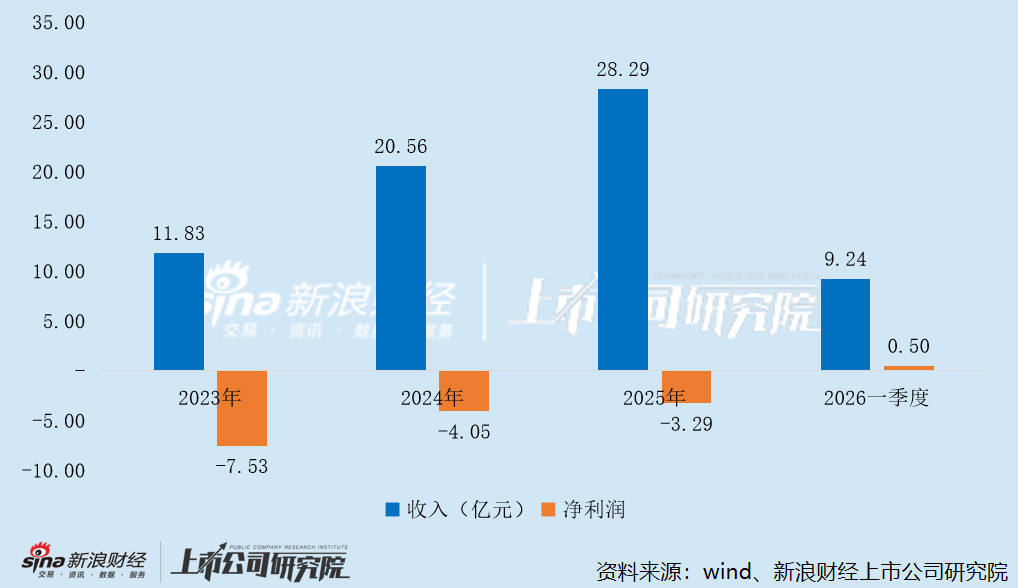
财务数据表现,2023年至2025年,礼鼎收入由11.83亿元增长至28.29亿元。本年一季度,公司收场收入9.24亿元,同比增长70.92%;其中,FCBGA载板收入占比达40.2%,同比普及6.6个百分点,初度卓绝FCCSP载板,成为公司第一大收入着手。
不外,礼鼎FCBGA载板尚处于产能爬坡初期,东谈主工、折旧、动力和材料等用度参加较大,导致毛利率耐久为负,尽管本年一季度已收场转正,但仍远低于同业业可比公司。
报告期内,礼鼎举座毛利率差异为-42.7%、-5.1%、3.5%和15.9%,其中FCBGA载板毛利率差异为-319.3%、-26.6%、-7.7%和7.5%。而2023年至2025年,群策科技FCBGA载板毛利率高达46.1%、49.6%和36.9%。
 着手:礼鼎招股书
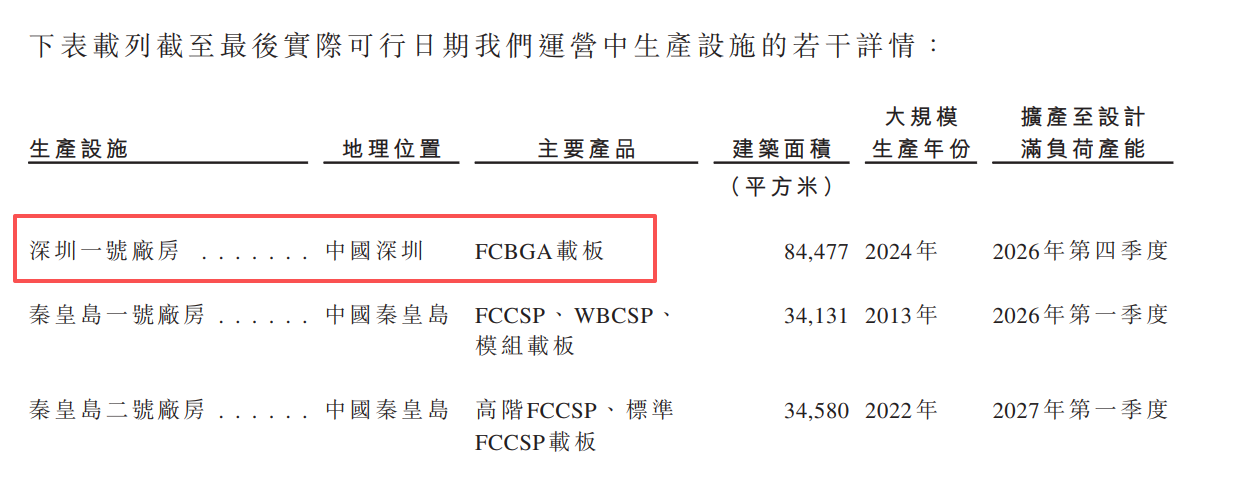
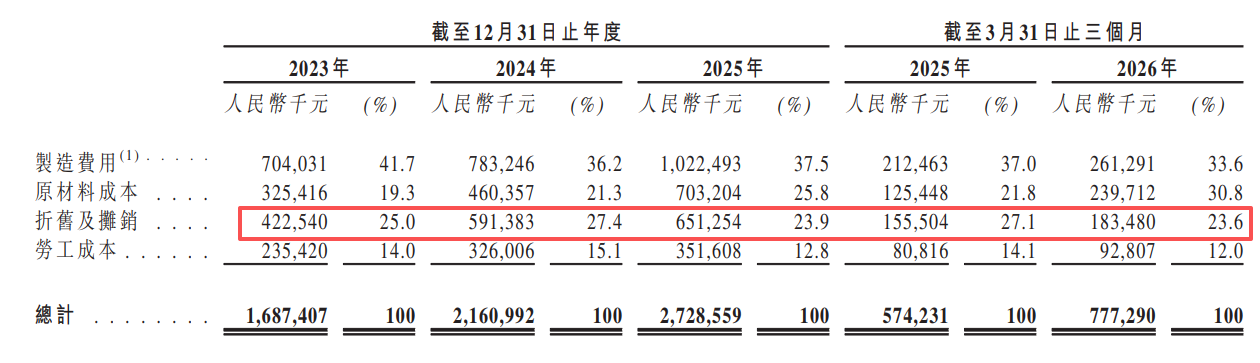
据悉,礼鼎深圳一号工场于2021年动工,次年启动坐褥FCBGA载板样品。拓荒一朝投产,每年计提的多量折旧便转机为刚性成本。在收入范围尚未起量时,折旧占成本的比例会极度偏高。简而言之,厂房拓荒建成的第一天,哪怕只产出一颗良品,也必须包袱满产时才调合理分担的固定成本。这是系数重财富制造企业在爬坡期濒临的通病,而礼鼎大范围的新增投资进一步放大了这一效应。
 着手:礼鼎招股书
报告期内,礼鼎的销售成分内别为16.87亿元、21.61亿元、27.29亿元和7.77亿元,占收入的比例差异为142.7%、105.1%、96.5%和84.1%;其中折旧及摊销金额差异为4.23亿元、5.91亿元、6.51亿元和1.83亿元,呈现逐年增长的趋势,占销售成本的比重督察在23%以上。
产能诈欺率是影响毛利率的关节身分。初期订单量无法填满巨大的产能,导致大宗奥秘拓荒闲置。这又反过来进一步推高了单元家具分担的固定成本。这种“低稼动率→高单元成本→利润低以致损失→不敢激进接单”的轮回,是毛利率普及的最大防碍。
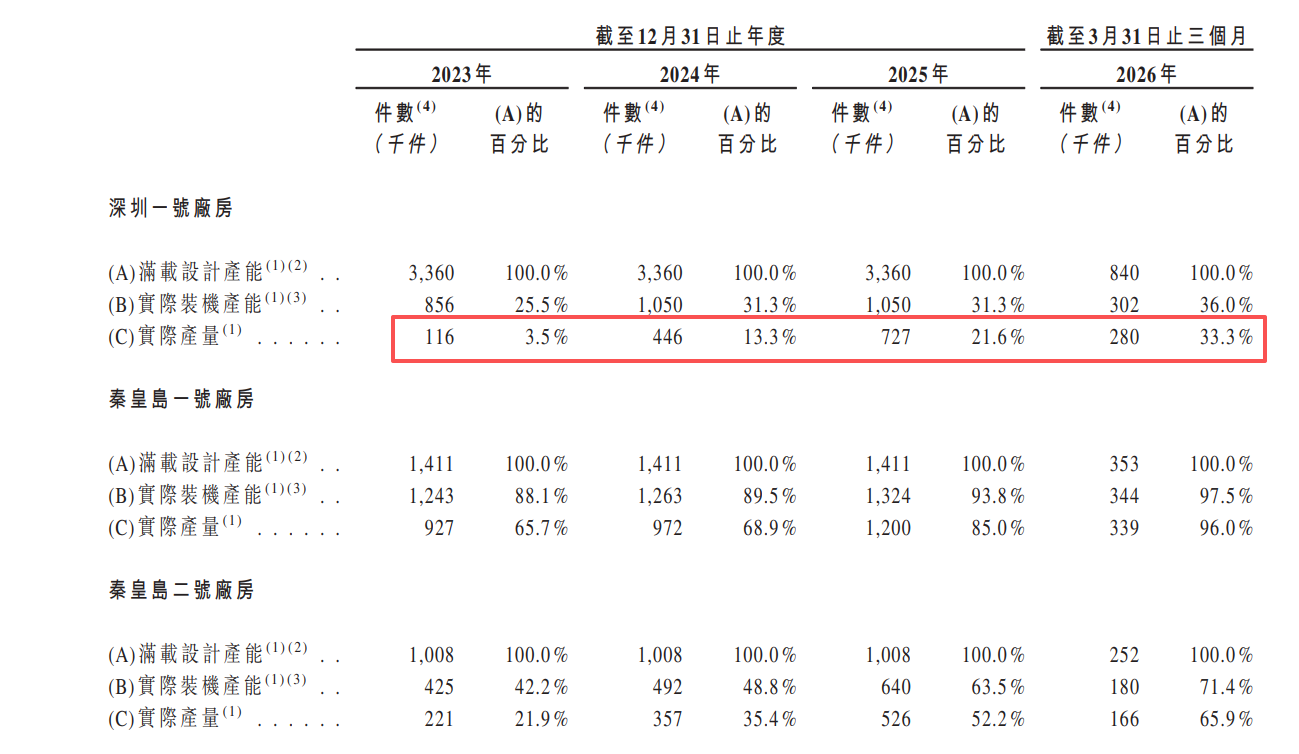
行动FCBGA市集的后发者,礼鼎现存产线正处于漫长的客户认证与良率爬坡期。报告期内,礼鼎主要通过深圳一号厂房坐褥FCBGA载板,其产能诈欺率差异为3.5%、13.3%、21.6%和33.3%,仍处于极低水平。而群策科技FCBGA载板的产能诈欺率在2024年就仍是冲突70%,2025年进一步普及至78%。
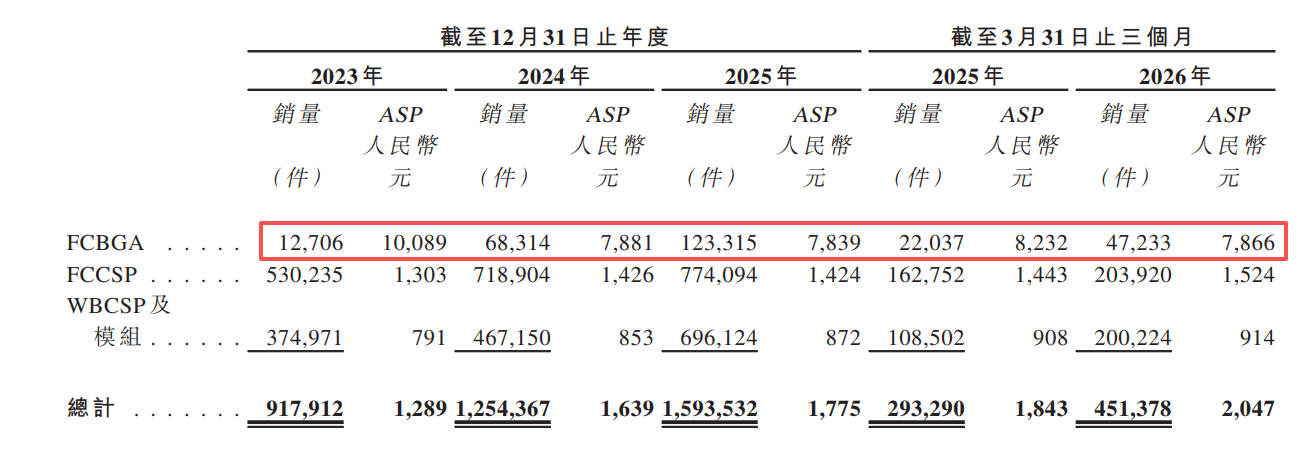
即便成本立志,要是能卖出高价,也能缓解毛利压力。但礼鼎赶巧在收入端也濒临巨大制肘。台系巨头早已深度绑定英伟达、AMD、英特尔等中枢客户的一供、二供位置,礼鼎行动自后者,拿到发轫订单的代价不绝是在价钱上作念出退让,主动以廉价计谋撕开市集缺口。它很难得到顶级客户主力家具的高利润订单,初期邻接的更多是价钱敏锐型的长尾或中低端家具订单。
 着手:礼鼎招股书
2023年至2025年,礼鼎FCBGA载板平均售价差异为10089元/件、7881元/件、7839元/件,累计下跌22.3%。本年一季度,FCBGA载板平均售价连续下探,由上年同期的8232元/件降至7866元/件,降幅为4.45%。
产能诈欺率不及40%仍募资扩产 有息欠债冲突59亿现款流杯水救薪
据招股书败露,礼鼎本次IPO的召募资金将主要用于推论FCBGA产能,包括开发坐褥步调及有关机电装配工程、采购FCBGA坐褥进程所用的拓荒;剩余召募资金将用于营运资金及一般企业用途。
问题在于,礼鼎的FCBGA业务当今仍处于产能爬坡阶段,终局本年一季度,产能诈欺率仅33.3%。在此布景下仍聘用募资扩产,无异于“用一个还在漏水的桶,去接一场更大的暴雨”。
咱们在分析礼鼎毛利率时已指出,低产能诈欺率导致单元家具分担的固定成本过高。若再将召募资金投向新产线,公司固定财富范围将连续攀升。届时,即使良率有所普及,只好新产能无法被赶紧填满,每年计提的折旧用度皆将进入一个更危机的量级。
在技艺阶梯快速迭代的AI芯片封装领域,新建的产线不绝规格更高、兼容性更好。这可能导致一个难熬场地:现存尚未满产的旧产线濒临技艺性贬值和订单被里面转机的风险,而新产线又需要重新启动客户考据。解决层可能不得不在“保旧产能开工率”和“推新产能抢订单”之间贫苦扭捏,极易形成资源错配和里面破钞。
现时,从深南、兴森到日韩台系头部厂商(如揖斐电、新光、景硕),皆在进行史无先例的FCBGA产能武备竞赛。但知足最顶端芯片所需的顶级FCBGA载板产能增长仍相对滞后,结构性败落可能成为常态。
AI芯片的发展趋势稀疏澄澈:芯片越来越大,封装越来越复杂,存储带宽越来越紧要,系统互连越来越密集。不管是英伟达GPU,照旧异日更多定制化AI ASIC,皆会沿着大算力、高带宽、高功耗、高封装复杂度的标的演进。这会平直推高对高端封装基板的需求。
 IC载板厂商研发用度率对比
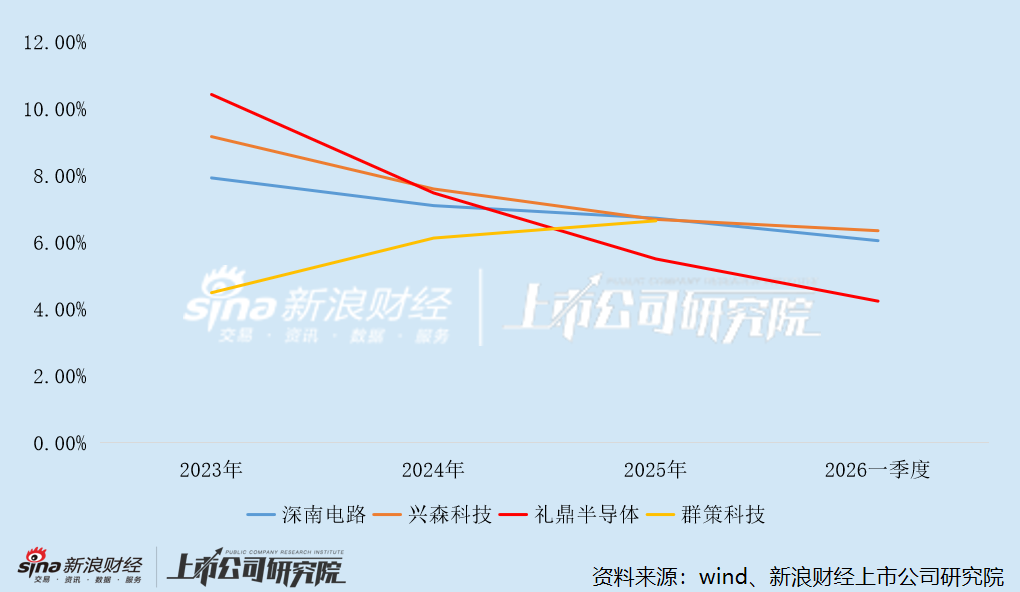
而宣称“对研发的高兴是公司耐久增长的关节”的礼鼎,研发用度率却捏续走低。报告期内,公司研发用度差异为1.23亿元、1.54亿元、1.56亿元和3921.7万元,增速远滞后于收入;研发用度率差异为10.43%、7.48%、5.51%和4.24%,呈逐年下滑趋势,或影响耐久技艺迭代智商。
与之形成显然对比的是,群策科技的研发用度率由2023年的4.50%稳步普及至2025年的6.65%。此外,本年一季度,深南与兴森的研发用度率差异为6.06%和6.35%,均权贵高于礼鼎。
过低的毛利率重复刚性营运开支,使礼鼎频年来深陷捏续损失的窘境。报告期内,公司净利润差异为-7.53亿元、-4.05亿元、-3.29亿元和5011.3万元,本年一季度收场同比扭亏为盈。终局本年3月底,公司未弥补损失已达14.8亿元。
不外,由于损失主要源于折旧,因此对礼鼎的计较现款流并未形成执行性影响。报告期内,公司计较行动现款流量净额差异为5.70亿元、1.45亿元、1.95亿元和1.20亿元,整个净流入10.30亿元。
但是,相较于礼鼎捏续扩产所带来的强大本钱开支,这部分现款流入仍显得杯水救薪。报告期内,礼鼎投资行动现款流量净额差异为-26.61亿元、-10.56亿元、-4.28亿元和-1.28亿元,整个净流出42.73亿元,约为同期计较行动现款流量净额的4倍。
也即是说,礼鼎的现款储备耐久处于入不敷出的景象,仅凭计较行动产生的现款远不及以隐讳公司平时计较所需的各项支拨。因此,除等闲通过外部融资筹集资金外,公司还不得不向银行及关系方大范围举债。
 IC载板厂商财富欠债率对比
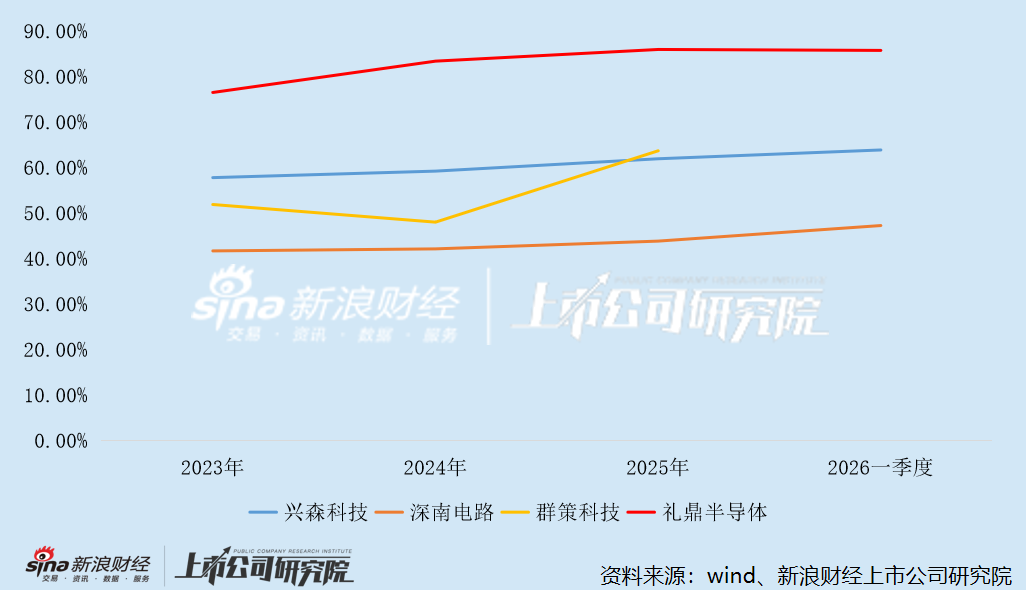
报告期内,礼鼎财富欠债率差异为76.48%、83.37%、85.94%和85.73%,举座呈显然上涨趋势;流动比率差异为0.43、0.43、0.45和0.53,恒久低于表面安全值。而终局2025年底,同为台资FCBGA厂商的群策科技,财富欠债率仅为63.67%,较礼鼎低超20个百分点,抗风险智商更强。
终局本年3月底,礼鼎现款及现款等价物仅余4.29亿元,而短期借款已高达27.36亿元,较2023年底大幅增长143.86%。此外,公司尚有耐久借款30.64亿元,有息欠债冲突58亿元。至5月底,债务范围进一步扩大至59.12亿元。
多量债务正捏续侵蚀礼鼎本就陋劣的利润空间。报告期内,公司财务成本中的利息开支(包括银行借款利息及关系方利息开支)差异为1.35亿元、1.94亿元、2.07亿元及4774.9万元。其中,本年一季度的利息开支占当期净利润的95.28%。
 海量资讯、精确解读,尽在新浪财经APP
服务裁剪:公司不雅察尊龙体育网
Powered by 尊龙凯龙时官网进入网页 @2013-2022 RSS地图 HTML地图